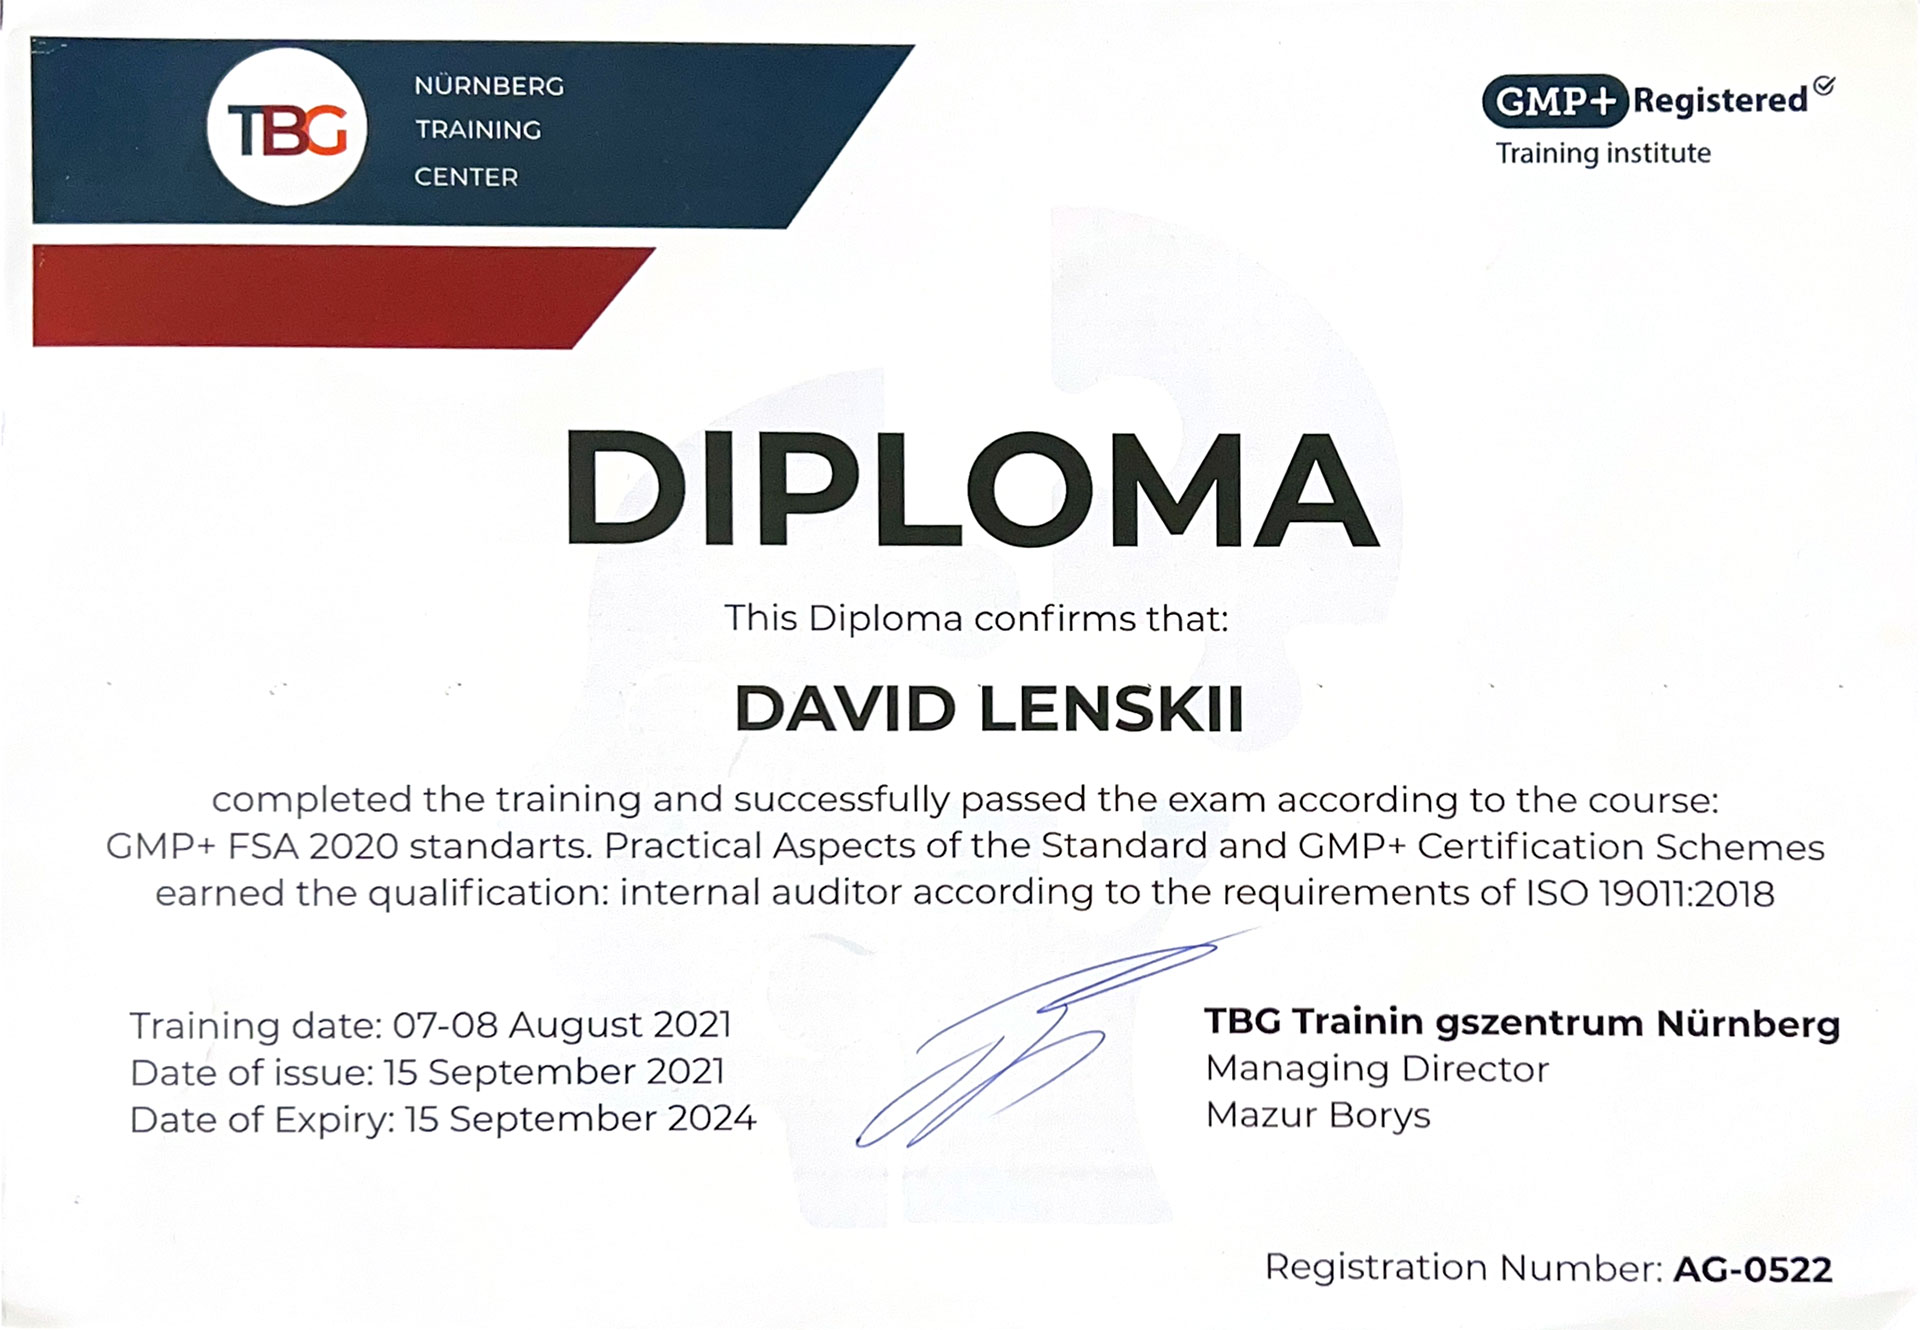
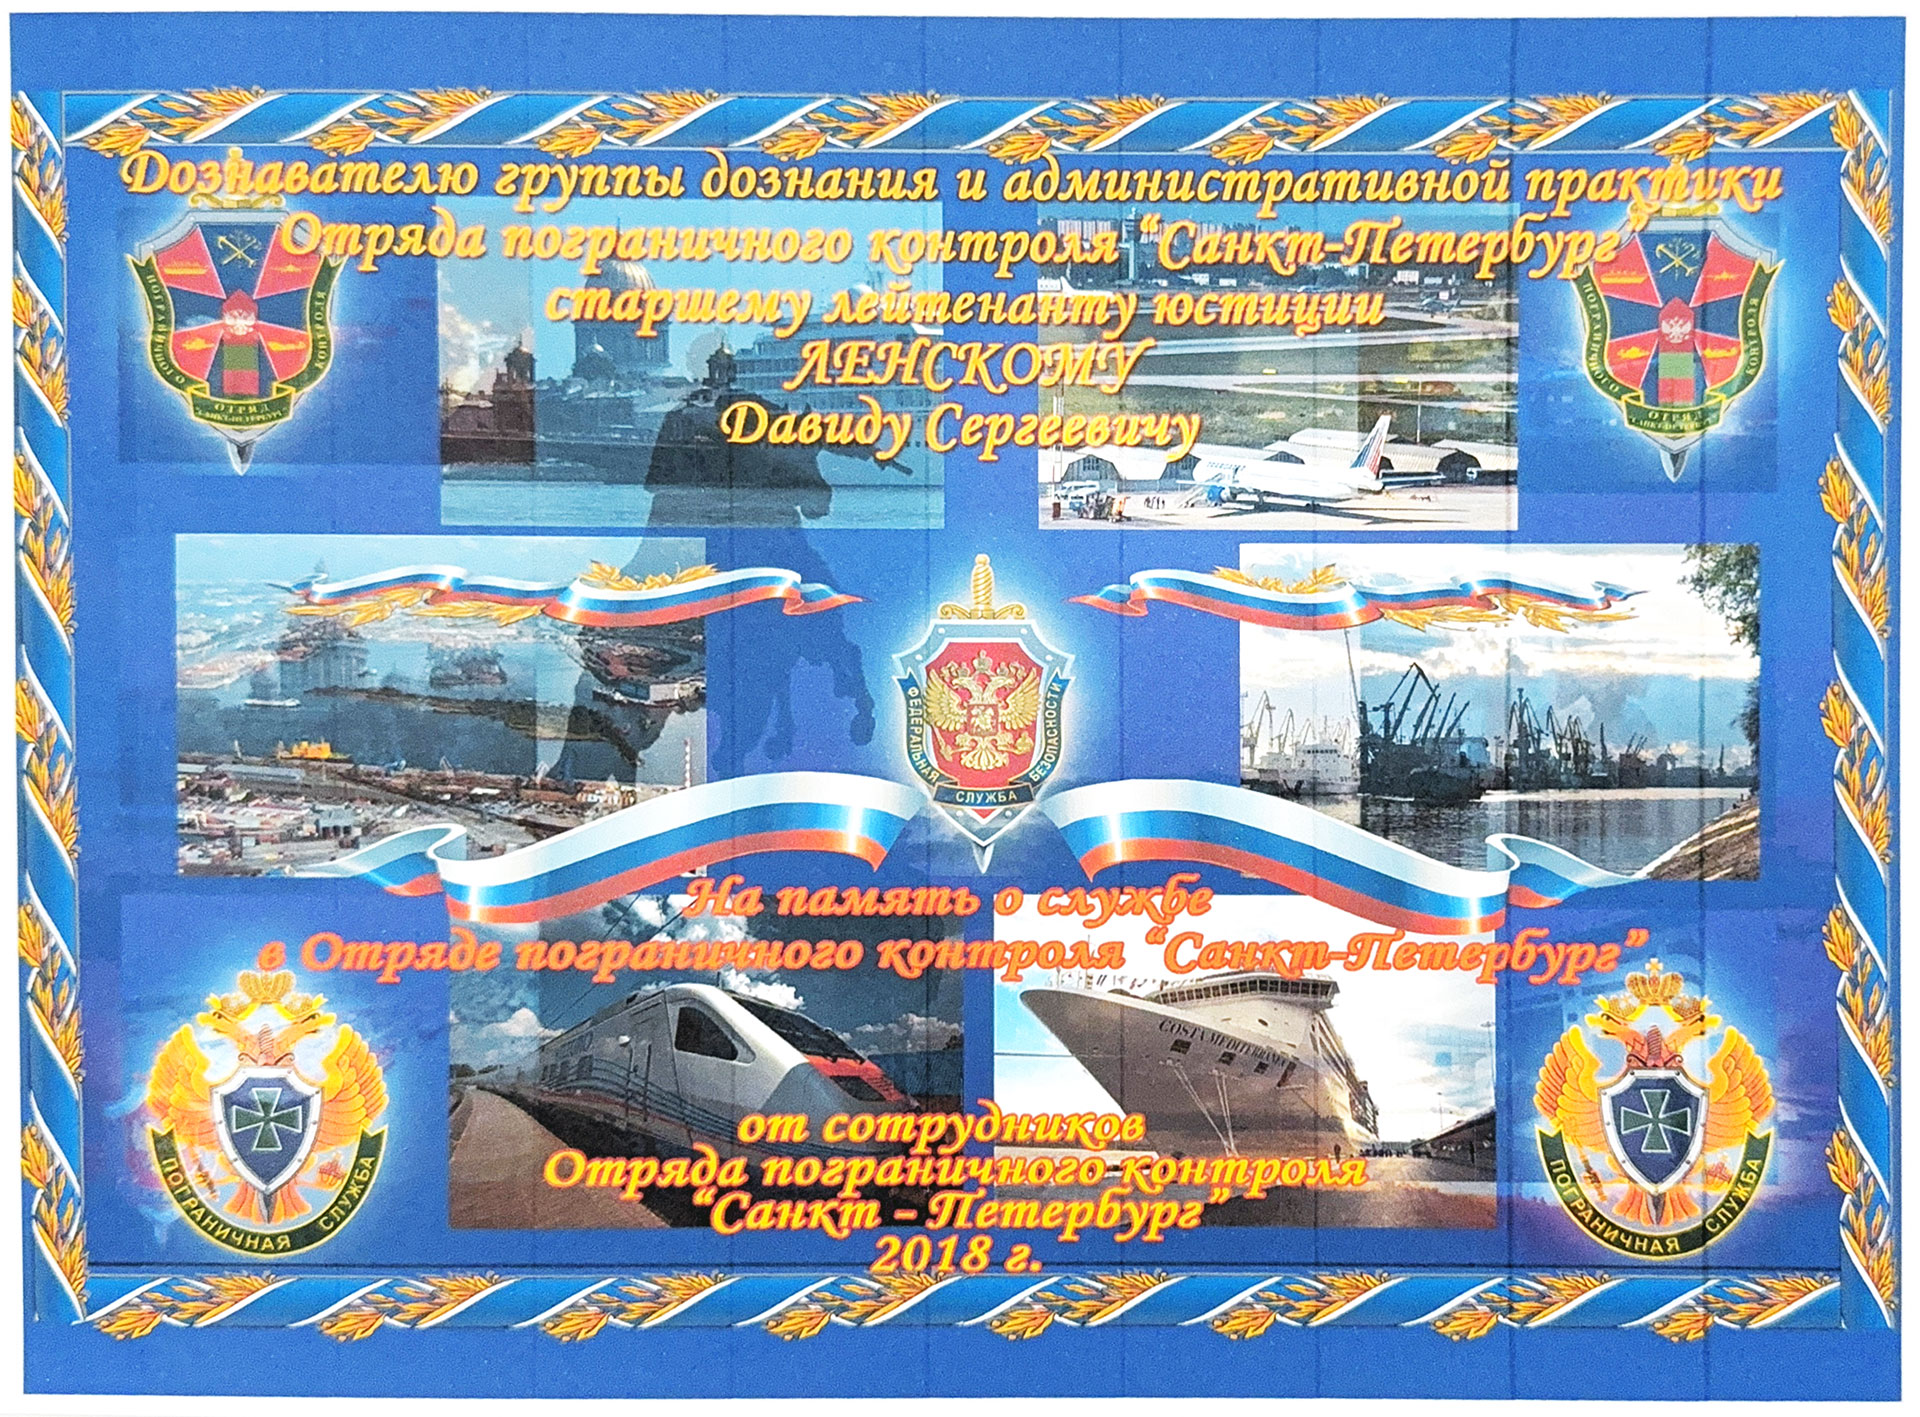
Помогаю гражданам и бизнесу в банковских спорах в Ростове-на-Дону и дистанционно: проверить задолженность по кредиту, разобраться со списанием денег, подготовить ответ на запрос банка, претензию или документы для суда. Я — адвокат Давид Сергеевич Ленский, бюро «Ленский и партнёры». Объём моего участия и дальнейшего представительства согласуем при принятии поручения.
Для первого обсуждения сообщите, что произошло, когда вы получили требование или уведомление и какая сумма спорная. Передайте документы, которые уже есть. Если назначено судебное заседание, получен судебный приказ или банк установил срок ответа, укажите это сразу: сначала определим срочные действия.
Обсудить банковский спор и передать документы адвокату
Содержание:
С какими банковскими вопросами можно обратиться
У гражданина и предпринимателя могут быть похожие внешне проблемы — списали деньги, отказали в платеже, предъявили долг. Для подготовки требований нужно установить, какой договор заключён, для какой цели использовалась услуга и на какое основание сослался банк. Например, потребительский кредит для личных нужд и кредит на деятельность бизнеса требуют разного правового разбора.
- Кредит и задолженность. Проверка договора, платежей, процентов, неустойки, комиссий и досрочного требования; подготовка возражений против расчёта банка.
- Счёт, карта и перевод. Спорное списание, операция без добровольного согласия, ошибочные реквизиты, отказ провести платёж или ограничение доступа к обслуживанию.
- Запрос по 115-ФЗ. Разбор запроса и уведомлений банка, подготовка пояснений об операциях и подтверждающих документов, выбор дальнейшего обращения с учётом причины ограничения.
- Претензия и судебный спор. Определение требования, расчёт суммы, подготовка заявления банку, документов для финансового уполномоченного или суда, представительство на согласованном этапе.
Вопросы ипотеки — взыскание на квартиру, торги, каникулы, снятие залога и документы на недвижимость — подробно разобраны на странице помощи ипотечного юриста. Здесь рассмотрены общие банковские договоры, счета и операции. Для денежного требования гражданина к банку есть отдельный материал о претензии, финансовом уполномоченном и судебной защите.
Кредит, комиссии и расчёт задолженности
Проверку долга начинаю с договора, всех дополнительных соглашений и истории платежей. Сумма в банковском приложении полезна для текущей информации, но для возражений нужен расчёт по периодам: основной долг, договорные проценты, неустойка, комиссии и другие предъявленные суммы. Сопоставляю их с графиками, выпиской и платёжными документами. Если банк не учёл платёж, важно установить дату перечисления, получателя и назначение, а затем отразить расхождение в контррасчёте.
По комиссии или дополнительной услуге изучаю, за что взята плата, кто исполнитель, какое согласие оформлено и что фактически предоставлено. Для этого нужны договор, заявление на услугу, тариф, подтверждение оплаты и переписка. Эти документы помогают определить конкретное требование и адресата: банк и сторонний исполнитель могут участвовать в разных отношениях.
Если банк требует вернуть весь кредит досрочно, отдельно проверяю содержание требования, основание, доставку и срок, предоставленный для исполнения. Если право требования передано, нужны сведения о новом кредиторе и документы о переходе права в относящейся к спору части. При уже начавшемся взыскании вместе с расчётом изучаю судебный документ и подтверждение его получения.
Когда кредит, по вашим сведениям, оформлен без вашего волеизъявления, требуются заявка, договор, сведения о подписании, идентификации и движении денег. Заявление в банк должно описывать обстоятельства оформления и содержать определённое требование. Документы полиции и кредитная история также могут быть нужны для позиции. Возможность оспаривания оценивается по этим доказательствам и правилам, действовавшим при выдаче кредита.
Списание денег и перевод без добровольного согласия: что сделать сразу
При обнаружении утраты карты, доступа к ней или операции без добровольного согласия сразу свяжитесь с банком по официальному каналу, сообщите об операции и ограничьте скомпрометированный доступ. Направьте уведомление в форме, предусмотренной договором. Часть 11 статьи 9 Федерального закона от 27 июня 2011 года № 161-ФЗ «О национальной платёжной системе» требует сделать это незамедлительно после обнаружения, максимум — в день, следующий за днём получения банковского уведомления об операции. Сбор полного комплекта для консультации не должен задерживать это уведомление.
Сохраните сообщение банка о платеже, дату и сумму операции, реквизиты получателя, переписку, полный текст своего уведомления и подтверждение его приёма. При обращении в отделение попросите копию с отметкой; при электронной подаче сохраните номер обращения и сообщение о регистрации. Если обстоятельства связаны с мошенничеством, подайте заявление в полицию и сохраните подтверждение его принятия.
Для требования о возврате проверяются время уведомления, порядок использования карты или другого электронного средства платежа, подтверждение операции и действия банка по защите клиента. Части 12–16 статьи 9 устанавливают разные последствия в зависимости от того, когда прошла операция, уведомлял ли банк клиента и как действовал сам клиент. В этих нормах есть специальные исключения. Вывод о возврате конкретной суммы делается после изучения документов; одного факта списания или введённого кода недостаточно для оценки всего спора.
Срок рассмотрения заявления о споре при использовании электронного средства платежа предусмотрен частью 8 статьи 9: установленный договором срок не может превышать 30 дней со дня получения заявления, а при трансграничном переводе — 60 дней. Этот срок относится к рассмотрению заявления и не заменяет срочное уведомление об обнаруженной операции.
Банк ограничил счёт: сначала установить причину
Передайте запрос или уведомление целиком, включая приложения, дату получения и указанный срок ответа. По документу нужно установить, что именно произошло: отказ в конкретном платеже, ограничение карты или дистанционного доступа, расторжение договора либо исполнение решения государственного органа. Это определяет, какие сведения запросить и к кому обращаться.
Если банк сослался на 115-ФЗ, подготовка ответа строится вокруг операций, о которых он спрашивает. По каждой из них собираются договор, счёт, акт или накладная, платёжный документ и подтверждение реального исполнения. В пояснении показываются стороны сделки, её предмет, деловая цель, движение товара или результат услуги. Расхождения в суммах, назначении платежа и первичных документах нужно объяснить. Если часть документов пока отсутствует, сообщите, что именно не удаётся получить и по какой причине.
Отдельно обсуждаем дальнейшие действия после ответа банка: какие операции и условия обслуживания остались спорными, какое решение получено и какого результата нужно добиваться. Подробности сопровождения предпринимателей и организаций приведены в услуге «Юрист по 115-ФЗ для бизнеса».
При ограничении из-за сведений о самом клиенте в антифрод-базе Банка России применяется другой порядок. Части 11.8–11.10 статьи 9 Закона № 161-ФЗ предусматривают заявление об исключении сведений в Банк России, в том числе через обслуживающий банк, и возможность судебного обжалования отказа. Для выбора этого обращения нужны уведомление об ограничении и указанное в нём основание. Если банк исполняет акт пристава, налогового органа или суда, отдельно изучается этот акт и порядок его обжалования.
Когда нужен финансовый уполномоченный
Для обычного денежного требования потребителя к банку обращение к финансовому уполномоченному может быть обязательным этапом перед иском. По статьям 2, 15 и 19 Федерального закона от 4 июня 2018 года № 123-ФЗ «Об уполномоченном по правам потребителей финансовых услуг» нужно проверить следующие условия:
- финансовая услуга предоставлена гражданину для целей, не связанных с предпринимательской деятельностью;
- организация и соответствующая услуга охватываются предусмотренным законом реестром или перечнем;
- обычное денежное требование к банку не превышает 500 000 рублей;
- со дня, когда гражданин узнал или должен был узнать о нарушении, прошло не более трёх лет; при пропуске можно просить восстановить срок по уважительным причинам с подтверждающими документами;
- нет исключения из компетенции, например спора только о моральном вреде или упущенной выгоде, либо препятствий, связанных с уже рассматриваемым тем же спором.
У страховых и пенсионных требований есть специальные правила, поэтому предел 500 000 рублей нельзя применять ко всем финансовым услугам. По банковскому делу проверяется состав заявленных требований. Денежное взыскание, оспаривание условий договора и жалоба на действия банка могут требовать разного порядка.
Перед обращением к уполномоченному необходимо направить банку заявление о восстановлении нарушенного права. Если закон, иной нормативный акт или договор предусматривает первоначальное заявление об исполнении обязательства, сначала подают это заявление. По части 1.1 статьи 16 заявление о восстановлении права банку направляют после получения потребителем сведений о решении по первоначальному заявлению. При неполучении таких сведений его направляют после истечения установленного срока рассмотрения первоначального заявления. В документе нужно назвать нарушение, сумму и требование, приложить расчёт и подтверждения.
По части 2 статьи 16 банк направляет мотивированный ответ в течение 15 рабочих дней со дня получения заявления, когда оно электронное, оформлено по стандартной форме Совета службы финансового уполномоченного и со дня нарушения прошло не более 180 календарных дней. В остальных обычных случаях срок — 30 календарных дней со дня получения; если последний день нерабочий, он переносится на ближайший рабочий. После ответа или истечения применимого срока можно направить обращение уполномоченному.
По части 5 статьи 16 обращение финансовому уполномоченному направляет лично потребитель, кроме случаев законного представительства. Адвокат может подготовить текст и приложения, помочь сформулировать требование и оценить решение; способ подачи согласуется с этим правилом. Для обращения в суд после уполномоченного проверяются основания статьи 25 и подтверждающие документы. При несогласии с вступившим в силу решением часть 3 этой статьи даёт 30 календарных дней после дня его вступления в силу для обращения в суд с требованиями к финансовой организации.
Как проходит работа и согласуется стоимость
Сначала определяем вопрос, стадию и текущие сроки по документам. Затем согласуем, что именно поручается: консультация, проверка расчёта, письменные выводы, ответ банку, претензия, подготовка обращения к финансовому уполномоченному или представительство. Отдельный разбор договора и ведение судебного дела имеют разный объём работы.
До начала поручения обсуждаем форму результата и пределы этапа. Например, при проверке задолженности нужно договориться, за какой период разбираются платежи, требуется ли контррасчёт и письменные выводы. При подготовке претензии — какое требование заявляется, кто передаёт документ и как фиксируется получение. Участие в переговорах, судебных заседаниях и дальнейшее исполнение согласуются отдельно.
Стоимость зависит от объёма документов и платёжной истории, числа участников и операций, срочности и необходимых действий. После изучения представленного комплекта можно определить состав работы и согласовать оплату до её начала. Судебные пошлины, нотариальные действия, оценка или экспертиза, если они потребуются, обсуждаются отдельно от вознаграждения адвоката. Конкретные расходы определяются выбранной процедурой.
Консультацию и подготовку документов можно согласовать дистанционно. Личную встречу в Ростове-на-Дону, участие в заседании и другие действия обсуждаем при обращении с учётом места рассмотрения дела и стадии. При первом сообщении достаточно описать ситуацию и выбрать удобный канал связи на странице контактов бюро.
Что передать для первого разбора
Начните с короткой хронологии: когда заключён договор, что произошло, какую сумму требует банк или хотите вернуть вы, какие обращения уже направлены. Отметьте ближайшую дату из письма банка или судебного документа. Из документов передайте относящиеся к вашему вопросу:
- По кредиту: договор и дополнительные соглашения, графики, банковскую выписку, платёжные документы, расчёт и требования кредитора.
- По списанию или переводу: сведения об операции, уведомление банка, собственное заявление и подтверждение его приёма, переписку и имеющиеся документы полиции.
- По запросу банка: полный запрос, срок ответа, подготовленные пояснения и документы по названным в запросе операциям.
- По комиссии или дополнительной услуге: договор, тариф, отдельное заявление на услугу, подтверждение оплаты и ответы исполнителя.
- При начавшемся разбирательстве: судебный приказ, иск, решение, документы пристава, решения финансового уполномоченного и подтверждения дат их получения.
Если часть документов отсутствует, укажите это при обращении. После первичного изучения определим, что ещё нужно запросить и какие сведения влияют на требование. Для операции без добровольного согласия сначала соблюдите срочный порядок уведомления банка, описанный выше.
Частые вопросы
Помогаю гражданам и бизнесу проверить кредитную задолженность и комиссии, разобраться со списанием или ограничением счёта, подготовить ответ банку, претензию и судебные документы. Работаю в Ростове-на-Дону и дистанционно; объём моего участия и представительства согласуется при принятии поручения. Для начала передайте договор, уведомление или требование банка и кратко опишите дату, сумму и стадию вопроса. Если уже получен судебный документ или установлен срок ответа, сообщите об этом сразу.
Получите запрос или уведомление целиком и сохраните дату его получения. Нужно установить, что ограничено — конкретный платёж, карта, дистанционный доступ или обслуживание по договору — и какое основание указал банк. По запросу со ссылкой на 115-ФЗ готовят пояснения и документы о названных операциях. Если ограничение связано со сведениями о клиенте в антифрод-базе Банка России, части 11.8–11.10 статьи 9 Закона № 161-ФЗ предусматривают заявление в Банк России об исключении сведений, в том числе через обслуживающий банк. При исполнении акта пристава, налогового органа или суда отдельно изучают этот акт и порядок его обжалования. Передайте адвокату уведомление и укажите ближайший срок из документа.
Немедленно сообщите банку по официальному каналу и направьте уведомление в договорной форме. По части 11 статьи 9 Закона № 161-ФЗ это нужно сделать сразу после обнаружения утраты электронного средства платежа или его использования без добровольного согласия, максимум — в день, следующий за днём получения уведомления банка об операции. Сохраните дату и сумму платежа, сообщение банка, свой текст уведомления и подтверждение его приёма. Ограничьте скомпрометированный доступ через банк; при мошенничестве обратитесь в полицию. Полный комплект для консультации можно собрать после срочного уведомления. Возврат конкретной суммы оценивается с учётом действий клиента и банка, времени операции и уведомлений, условий и исключений частей 12–16 статьи 9; безусловный возврат не обещается.
Для обычного денежного потребительского требования к банку перед иском проверяют статьи 2, 15 и 19 Закона № 123-ФЗ: услуга получена для непредпринимательских целей, организация и услуга входят в предусмотренный законом охват, сумма не превышает 500 000 рублей и отсутствуют исключения. Общий срок обращения — три года со дня, когда гражданин узнал или должен был узнать о нарушении; при уважительных причинах можно просить его восстановить с подтверждающими документами. Предел 500 000 рублей не является общим для всех финансовых услуг: у страховых и пенсионных требований есть специальные правила.
Перед обращением к уполномоченному направляют банку заявление о восстановлении нарушенного права. Если закон, иной нормативный акт или договор требует первоначального заявления об исполнении обязательства, его подают первым. Заявление о восстановлении права в этом случае направляют после получения потребителем сведений о решении по первому заявлению либо истечения срока его рассмотрения, если сведения о решении не получены (часть 1.1 статьи 16). Ответ направляется за 15 рабочих дней с получения электронного заявления по стандартной форме Совета службы, если со дня нарушения прошло не более 180 календарных дней; в остальных обычных случаях — за 30 календарных дней, с переносом последнего нерабочего дня. После ответа либо истечения применимого срока можно обращаться к уполномоченному. По части 5 статьи 16 обращение финансовому уполномоченному направляет лично потребитель, кроме случаев законного представительства; адвокат может подготовить текст и приложения.
По части 2 статьи 16 Закона № 123-ФЗ мотивированный ответ направляется за 15 рабочих дней со дня получения заявления о восстановлении нарушенного права при одновременном соблюдении условий: электронная подача, стандартная форма Совета службы финансового уполномоченного и не более 180 календарных дней со дня нарушения. В остальных обычных случаях срок — 30 календарных дней со дня получения; последний нерабочий день переносится на ближайший рабочий. Если закон, иной нормативный акт или договор требует первоначального заявления об исполнении обязательства, его подают первым. Заявление о восстановлении права банку направляют после получения потребителем сведений о решении по первому заявлению либо истечения срока его рассмотрения, если сведения о решении не получены (часть 1.1 статьи 16). Сохраните полный текст заявления и подтверждение его получения банком. Эти сроки относятся к указанной процедуре; для иных обращений проверяется их собственное основание.
Можно согласовать отдельный этап: консультацию, проверку расчёта задолженности, письменные выводы, ответ на запрос, претензию или подготовку обращения. Передайте договор, расчёт, уведомления и имеющуюся переписку. После изучения определим объём работы, форму результата и оплату до начала поручения. Стоимость зависит от документов и платёжной истории, числа участников и операций, срочности и необходимых действий. Представительство и последующие этапы согласуются отдельно; пошлины, нотариальные действия, оценка и экспертиза при необходимости обсуждаются отдельно от вознаграждения адвоката.