Подбор кодов ОКВЭД по бизнес-модели: заявительные и отчётные коды, Росстат, лицензии, налоги и формы Р11001, Р21001, Р13014 и Р24001.
ООО · ИП · ОКВЭД · ЕГРЮЛ · ЕГРИП
Содержание:
Коды ОКВЭД: выбрать по реальной модели бизнеса
Код ОКВЭД описывает экономическую деятельность в государственном реестре, но не заменяет лицензию, допуск, налоговый анализ или условия конкретного договора. Ошибка возникает, когда код выбирают только по названию продукта: один и тот же сервис может включать разработку программы, передачу прав, обработку данных, обучение и посредничество — с разными правовыми последствиями.
Юридическое бюро «Ленский и Партнеры» переводит бизнес-модель в перечень операций, сопоставляет их с актуальным классификатором, проверяет ограничения для ООО или ИП, лицензирование, СРО, налоговый режим и формы подачи. Мы не добавляем десятки кодов «про запас» и не обещаем, что запись в ЕГРЮЛ сама разрешит регулируемую деятельность.
Передать описание бизнеса на проверку Вернуться к регистрации бизнеса
ОКВЭД описывает деятельность, а не создаёт право ею заниматься
Коммерческая организация по общему правилу обладает общей правоспособностью. Перечень кодов в ЕГРЮЛ не является закрытым списком разрешённых сделок. Поэтому отсутствие отдельного кода нельзя автоматически приравнивать к предпринимательской деятельности без государственной регистрации по статье 14.1 КоАП РФ: компания или ИП уже зарегистрированы, а вопрос состоит в актуальности сведений реестра и соблюдении специальных требований.
Обратная сторона тоже важна. Наличие кода не даёт права начать медицинскую, образовательную, охранную, алкогольную или иную лицензируемую деятельность без лицензии. Оно не заменяет членство в СРО, аккредитацию, включение в отраслевой реестр, санитарные требования или ограничения, установленные для конкретной организационно-правовой формы. Сначала квалифицируют фактическую операцию, затем проверяют весь режим допуска.
С 2025 года в реестрах различаются заявительные и отчётные коды
Федеральный закон № 529-ФЗ изменил порядок отражения ОКВЭД с 1 сентября 2025 года. Заявительные коды определяет сам бизнес и сообщает при создании или последующем изменении. Отчётные коды с процентными долями рассчитывает Росстат по первичной статистической отчётности и передаёт в ФНС. С 2026 года оба типа постепенно появляются в ЕГРЮЛ и ЕГРИП.
Основной код в реестре может быть только один — заявительного либо отчётного типа. Когда Росстат передаёт отчётный основной код, прежний заявительный основной сохраняется как дополнительный заявительный. Процентные доли не публикуются в открытой выписке; организация или предприниматель может получить их в отношении себя через сервис государственной онлайн-регистрации бизнеса.
Новый бизнес выбирает заявительный основной код по плану
До первой фактической отчётности Росстату нет завершённого года, по которому можно определить доли. Учредители или будущий ИП выбирают заявительный основной код исходя из планируемых показателей и указывают дополнительные направления, которые действительно намерены запустить. Сервис ФНС «Мой ОКВЭД» позволяет искать по классификатору и использовать подготовленные отраслевые наборы, но результат всё равно нужно сопоставить с договорами и способом получения дохода.
В регистрационной форме указывают код с детализацией не менее четырёх цифровых знаков. Буквенные разделы и слишком общий двухзначный класс в заявление не переносят. Если формулировка продукта охватывает несколько самостоятельных операций, одной широкой группировкой не подменяют анализ: например, продажа собственной программы, её внедрение и информационное посредничество могут потребовать разных дополнительных кодов.
Отчётный основной вид после начала работы определяет Росстат
Начиная с 2026 года Росстат рассчитывает процентные доли деятельности по представленным статистическим данным, определяет отчётный основной и дополнительные коды и передаёт сведения в ФНС. Для разных групп действующего бизнеса переход идёт поэтапно: сначала для тех, кто уже сдаёт ежегодные формы, затем для других юридических лиц и позднее для остальных ИП. Новые субъекты также должны учитывать специальные сроки первой статистической отчётности, указанные ФНС.
Отчётный код нельзя исправить заявлением Р13014 или Р24001. Если расчёт не соответствует данным, маршрут идёт через проверку первичной статистики и взаимодействие с Росстатом. Заявительные дополнительные коды при этом можно добавлять и исключать через регистрирующий орган. Юридическая задача состоит в том, чтобы не смешать два разных источника сведений и выбрать правильного адресата.
Карта выбора: от договора к коду
| Вопрос | Что проверяем | Почему одного названия недостаточно |
|---|---|---|
| Что получает клиент | товар, работа, услуга, право использования, посредничество | один цифровой продукт может сочетать несколько операций |
| Кто исполняет | ООО, ИП, подрядчик, агент, платформа | код не устраняет ограничения по субъекту и персоналу |
| Как возникает доход | продажа, подписка, комиссия, аренда, процент, вознаграждение | маркетинговое название не показывает экономическое содержание |
| Где выполняется | офлайн-объект, сайт, приложение, территория перевозки | могут действовать требования к месту и разрешениям |
| Есть ли специальный режим | лицензия, СРО, аккредитация, маркировка, реестр | запись ОКВЭД не заменяет допуск |
| Как облагается | УСН, ПСН, НДС, страховые тарифы, льгота | право зависит от фактов и норм, а не только от кода |
Количество дополнительных кодов законом не ограничено
Универсального правила «не более десяти» или «не более пятнадцати» кодов нет. Само количество не создаёт автоматическую налоговую проверку и не превращает ИП в «резиновый». Однако случайный длинный перечень ухудшает качество публичного профиля, усложняет анкету банка и проверку контрагента, а иногда создаёт лишние вопросы о лицензировании или ограничениях.
Практический критерий — не минимальное число, а объяснимая связь с планом. Включают направления, которые уже ведутся или подготовлены к запуску в обозримой модели. Для отдалённой идеи код можно добавить позже. Перед подачей список читают целиком: основной не должен противоречить ключевым договорам, дополнительные — дублировать друг друга либо описывать регулируемые виды, к которым бизнес не готов.
Налоговый режим определяется не записью ОКВЭД
УСН, ПСН, НПД и отраслевые льготы имеют собственные условия. Для УСН важны запреты и фактически осуществляемая деятельность; для ПСН — вид предпринимательства по Налоговому кодексу и закону субъекта РФ; для ИТ-льгот — аккредитация, доходы, персонал и другие критерии. Совпадение названия кода с желаемой льготой не гарантирует право на неё.
Поэтому ОКВЭД проверяется вместе с налоговой моделью, но не подменяет её. Если бизнес совмещает направления, отдельно оценивают учёт доходов, ограничения, уведомления и региональные условия. Ошибка исправляется не косметической заменой кода задним числом, а анализом фактических операций и периода применения режима.
Лицензия, СРО и закупка требуют отдельной проверки
Лицензирующий орган оценивает заявление, объект, оборудование, работников и соблюдение положения о конкретном виде деятельности. Корректный ОКВЭД помогает согласовать реестр с заявкой, но не является единственным и достаточным основанием для лицензии. То же относится к СРО: значение имеют работы и условия договора, а не только строка выписки.
В закупках код участника сам по себе обычно не служит универсальным основанием допуска или отклонения. Заказчик проверяет требования закона, извещения, лицензию, опыт, специальные реестры и характеристики предмета. Если закупочная документация незаконно превращает ОКВЭД в самостоятельный барьер, это оценивают отдельно; добавление кода перед подачей не исправит отсутствие обязательной квалификации.
Банк сопоставляет ОКВЭД с анкетой и операциями
Расхождение между публичным профилем и платежами может стать поводом запросить договоры, счета, сайт, происхождение товара и экономический смысл операций. Но закон не устанавливает автоматическую блокировку счёта только потому, что отдельного дополнительного кода нет. Банк применяет собственные правила внутреннего контроля по 115-ФЗ и оценивает совокупность признаков.
До открытия счёта и перед новым направлением полезно синхронизировать реестр, анкету, сайт, договоры и назначение платежа. Если банк уже запросил документы или ограничил дистанционное обслуживание, одной формой в ФНС недостаточно: нужен содержательный ответ по бизнес-модели. Отдельный маршрут описан в услуге об открытии расчётного счёта.
Основной код влияет на страховой тариф, но порядок изменился
С 2026 года организации и ИП обычно не подтверждают ежегодно основной вид деятельности в СФР. Росстат определяет отчётный основной код, ФНС отражает его в реестре, а СФР использует сведения по состоянию на 15 апреля для тарифа взносов от несчастных случаев и профессиональных заболеваний. Отдельный порядок сохраняется для определённых обособленных подразделений, если их основной вид изменился.
Это ещё одна причина проверять статистическую отчётность, а не только заявительные коды. Если фактическая структура доходов изменилась, будущий отчётный основной код и класс профессионального риска могут отличаться от первоначального плана. Ставку нельзя надёжно «выбрать» формальной записью, не меняя деятельность.
Какая форма используется при создании и изменении
При создании юридического лица коды заявительного типа указываются в форме Р11001, при регистрации ИП — в форме Р21001. Для изменения заявительных кодов юридического лица используется действующая форма Р13014, для ИП — Р24001. Старая форма Р14001 в современном порядке не применяется.
Нужно определить, затрагивает ли изменение устав. Если устав содержит закрытый перечень направлений и новая деятельность в него не укладывается, одновременно принимают корпоративное решение и меняют учредительный документ. Если устав сформулирован широко и меняются только сведения реестра, комплект иной. Электронная подача с надлежащей подписью влияет на нотариальное удостоверение и пошлину; порядок выбирают до подписания решения.
После регистрации сверяют выписку и обязанности перед Росстатом
Лист записи подтверждает регистрационное действие, но итог проверяют по свежей выписке: основной и дополнительные коды, их тип, статус компании и отсутствие технических ошибок. Затем корректируют анкету банка, договорные шаблоны, лицензии, СРО и иные документы только там, где это действительно требуется.
Для новых ЮЛ и ИП отдельно определяют срок первой статистической отчётности. ФНС указывает разные правила для регистрации с января по ноябрь и в декабре. Для действующего бизнеса проверяют, входит ли он в перечень респондентов и требуется ли представление данных из-за изменения основного кода, долей более чем на 20 процентных пунктов или истечения пятилетнего периода.
Чем помогает юридическое бюро
Мы начинаем не с каталога кодов, а с договоров и планируемого денежного потока. Фиксируем товары, работы, услуги, права, посреднические функции, места деятельности и исполнителей. Затем готовим основной и дополнительные заявительные коды, отмечаем спорные варианты и связываем каждый выбор с конкретной операцией.
В согласованный объём могут входить проверка ограничений для ООО или ИП, лицензии, СРО, налогового режима, формы Р11001, Р21001, Р13014 или Р24001, корпоративного решения и результата ЕГРЮЛ/ЕГРИП. Если спор касается уже внесённого отчётного кода, отдельно анализируем статистические данные и обращение в Росстат.
Связанные услуги и материалы
СтартРегистрация ИП, ООО и АОФорма бизнеса, участники, адрес, документы и первые настройки.ОткрытьООООткрытие обществаКомплект создания, устав, директор и подача в ФНС.ОткрытьИПРегистрация предпринимателяОграничения по деятельности, режим и заявление Р21001.ОткрытьПроверкаЧто проверить до регистрации ОООУчастники, директор, адрес, ОКВЭД, налоги и документы.ОткрытьПрактикаОКВЭД и налоги при открытии ИПСвязь заявительных кодов с фактической моделью и режимом.ОткрытьПодачаДокументы в регистрирующий органФорма, подпись, способ направления и контроль результата.Открыть
Автор и юридическая проверка
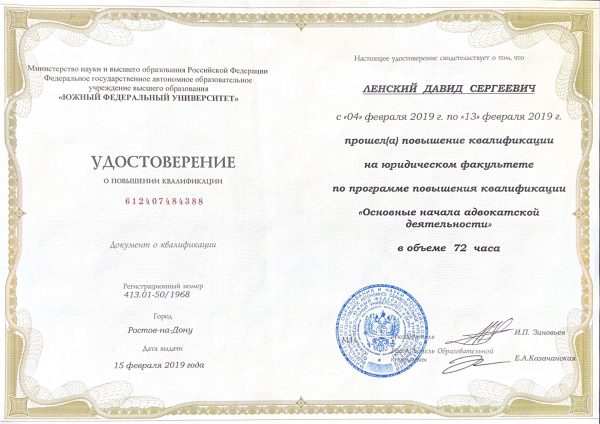
Материал подготовлен командой юридического бюро «Ленский и Партнеры». Ответственный автор и юридический редактор: адвокат Ленский Давид Сергеевич, регистрационный номер 61/5620 в реестре адвокатов Ростовской области.
Порядок заявительных и отчётных кодов, формы ФНС и правила СФР проверены 1 сентября 2026 года. Перед подачей дополнительно сверяются действующая редакция классификатора, региональный налоговый режим и требования к конкретной деятельности.
Нормы и официальные источники
- Гражданский кодекс РФ, часть первая: правоспособность юридического лица
- ФНС России: заявительные и отчётные коды ОКВЭД с 2025–2026 годов
- ФНС России: сервис «Мой ОКВЭД»
- ФНС России: форма Р11001 и комплект для создания юридического лица
- ФНС России: форма Р21001 и регистрация ИП
- ФНС России: действующая форма Р13014 для изменений юридического лица
- ФНС России: изменение видов деятельности ИП и форма Р24001
- СФР: основной вид деятельности и страховой тариф с 2026 года